

前言
美日印澳借G20外长会间隙在亚特兰大闭门磋商,会后发布一份刻意不提中国的联合声明。
措辞里全是指向性话术,而印尼镍矿配额那张单子,把这套话术的真实落点摆到了台面上。
看似分散的动作彼此呼应,一场围绕关键矿产的供应链较量,值得看清背后逻辑。
韦达湾配额被砍七成,中资重资产撞上规则改写
印尼韦达湾镍矿是全球最大的单体镍矿,青山控股、法国埃赫曼和印尼安塔姆三方合资。
2026年2月,印尼政府定下当年全国镍矿配额,从上年3.79亿吨压到2.6亿至2.7亿吨,降幅超过三成。
韦达湾从2025年的4200万吨直接砍到1200万吨,缩水七成以上。这点额度到5月底就用光,矿山转维护,冶炼炉熄火。
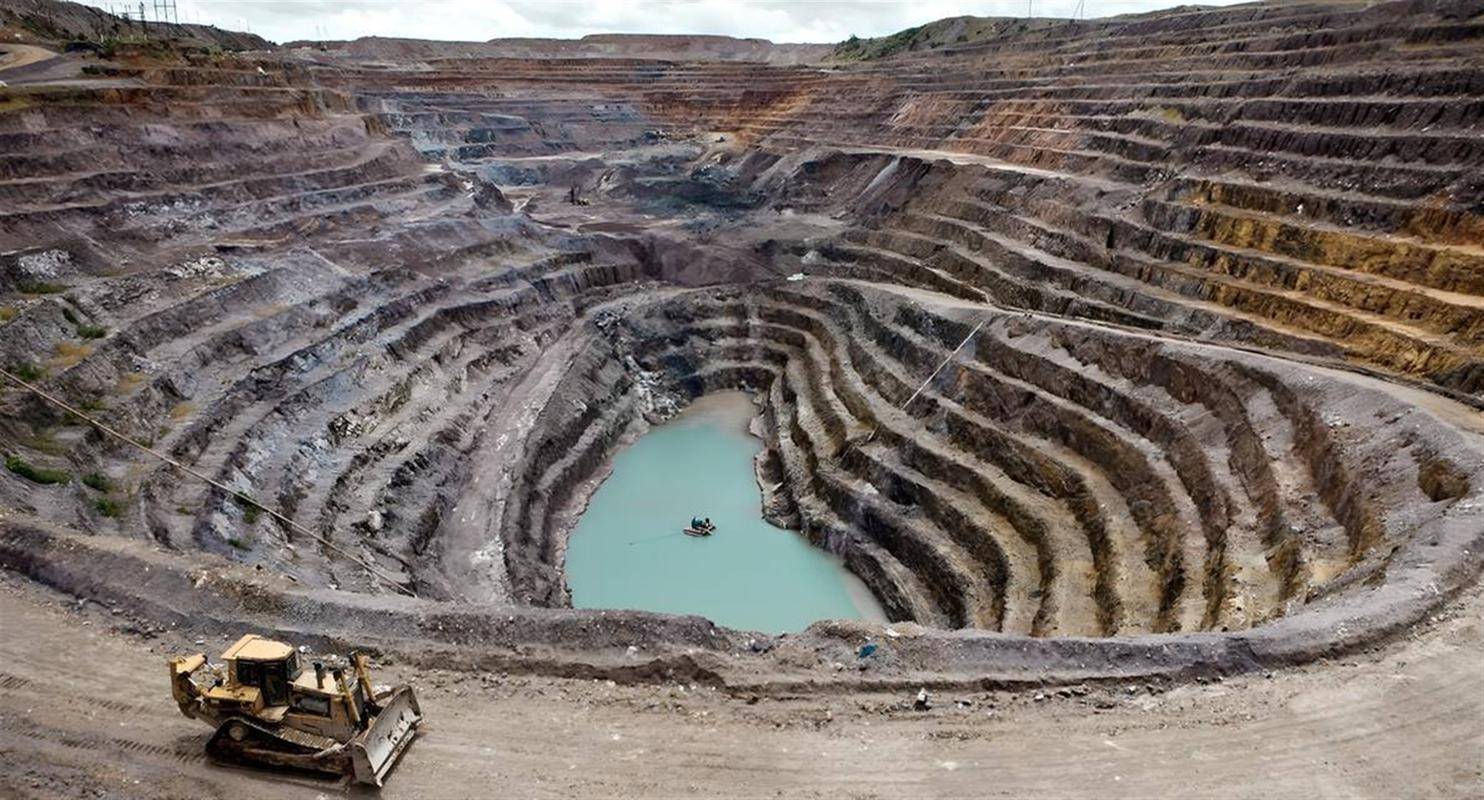
印尼镍产业怎么起来的,业内都清楚。2020年全面禁止镍原矿出口后,中资企业带着冶炼厂、湿法项目和精炼产能落地,修路、建电厂、立园区,不到十年把印尼推成全球最大镍加工国,链条一直通到电池材料。产业成型了,规则开始变。
4月15日,印尼能矿部第144号部长令生效,1.6%品位镍矿修正系数从17%提到30%,钴、铁、铬这些过去随矿附带、不单独计价的伴生元素,第一次纳入基准价核算。
上海有色网测算,1.2%品位湿法矿基准价从每湿吨17美元多跳到40美元上方。
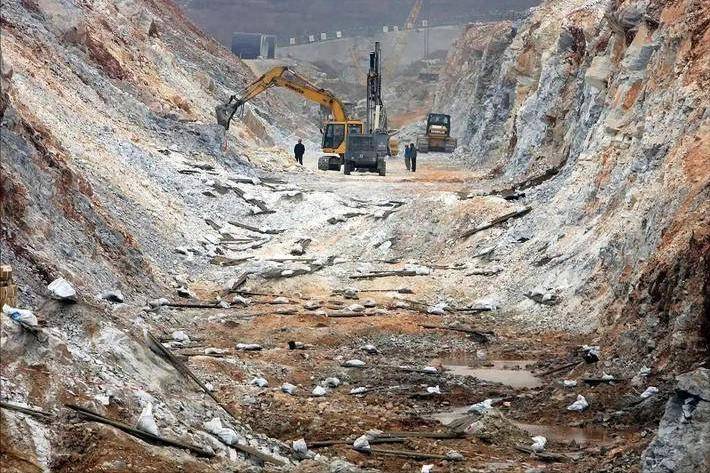
钱投下去了,炉子点着了,定价公式改了。
企业反应很快。
华友钴业4月28日公告,子公司华飞镍钴受硫磺涨价和高负荷运转影响,5月1日起部分产线停产检修,影响约一半产量。
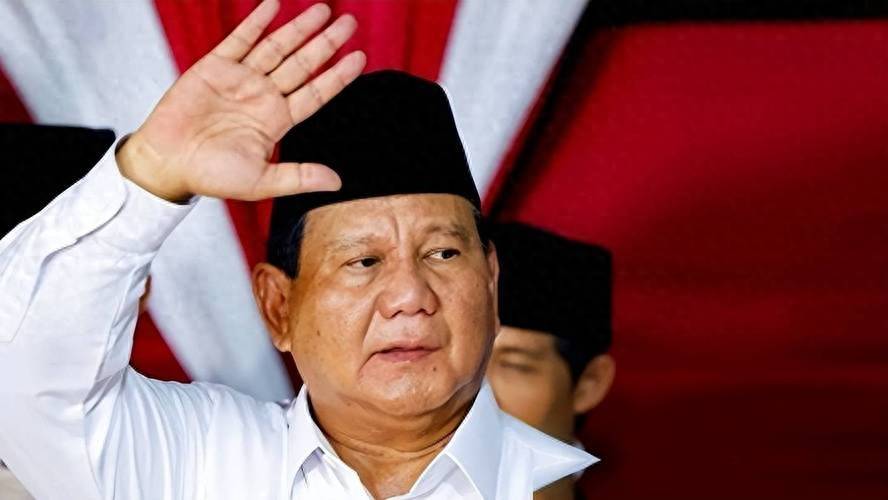
更值得留意的是印尼中国商会,5月中旬向总统普拉博沃递交五页信函,抄送中国驻雅加达大使馆,直言当地政策缺乏稳定性与连续性,开采规模被削七成以上,外汇留存、税费、签证等配套也在收紧。
中国企业团体这样公开向驻在国政府提诉求,过往出海案例里十分罕见。
反噬也来了。
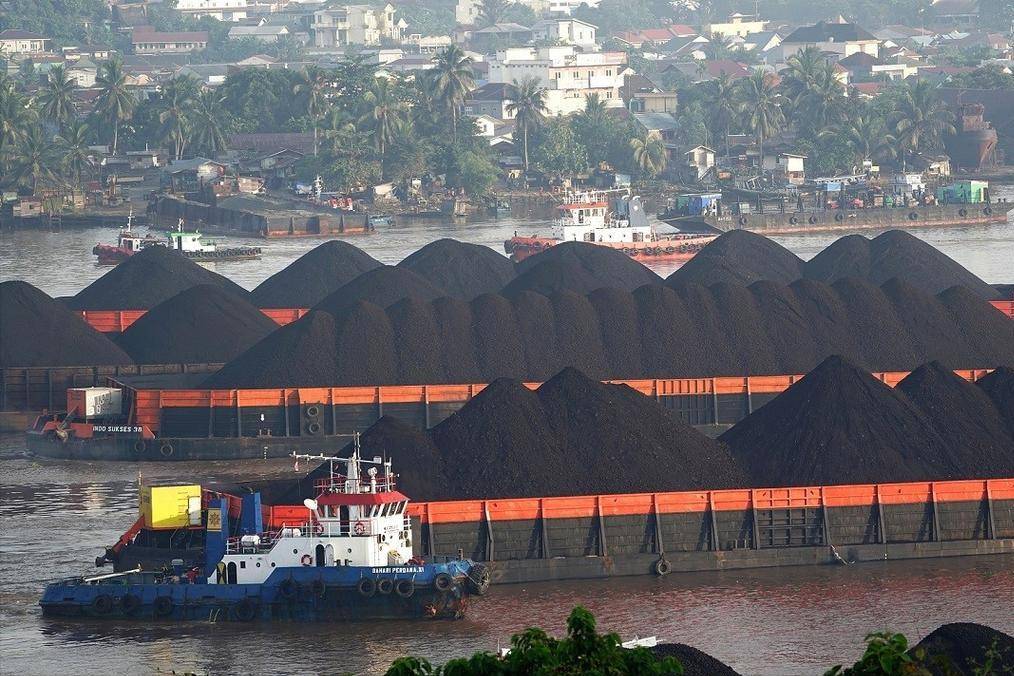
2026年1至5月印尼镍生铁金属产量67.27万吨,同比下降10.46%。
本地冶炼厂原料不够,只能从菲律宾进口低品位矿,进口量同比翻倍。
手握全球最大镍储量的国家,反过来要买邻国矿石维持生产。
能矿部5月暂缓上调特许权使用费和出口税,可到了11月,部长巴赫利尔又放话,供应过剩、价格承压,2027年配额削减可能更激进。
一边松口一边预告下一刀,企业连明年计划都没法做。
在我看来,这就是海外资源投资最现实的一面。
很多人以为帮当地修路建厂、带动就业,就能换来长期稳定合作,可资源国的政策永远先服务本国利益,红利期一过,规则随时可以重写。
中资企业重资产沉下去,退出成本极高,天然处在被动位置。
这不是道德问题,是赤裸裸的利益博弈。
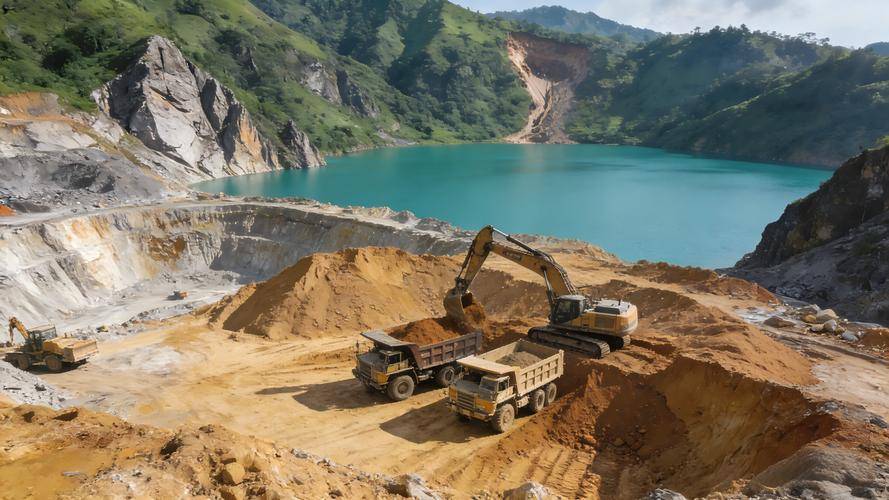
更值得注意的是,配额和税费调整往往挑在产能刚建成、折旧刚开始摊的时候动手,对方的算盘打得比我们想象的细。
四方铺供应链,多国同步收矿,压力叠在同一条线上
回到亚特兰大那份声明。
它写了两笔账:超过8500万美元投向印太可信人工智能,含一个超级智能加速器;美国单独掏1000万美元,在印度和东盟建关键矿产回收设施,从电子废料里提取锂、钴、稀土,减少对单一供应商的依赖。
时间线对上就清楚了。
印尼砍配额的同一个2月,美印贸易协议里专设关键矿产条款,要求印尼为美企参与勘探、开采、加工和下游生产提供便利,还要求约束外资控股加工设施过度生产。

资源国想多分利润、把加工环节留在本国,这个诉求本身挑不出毛病。
可同一时段,津巴布韦2月暂停锂精矿出口,刚果(金)把钴出口配额压到年产量的44%,加纳、纳米比亚也在收紧原矿出口。
各国的账各算各的,结果叠在一起,压的却是同一批企业多年攒下的加工优势。
欧美用供应链多元化做牵引,资源国借机抬价改规则,落点撞在一处。
我认为这里要分清两件事。
资源国自己搞产业升级,无可厚非;可欧美借供应链多元化之名,持续引导资源国挤压中国链条,就是刻意的地缘操作。
他们不下统一指令,而是用资金、技术、贸易协定做牵引,让各国自行出台政策,表面看都是自主选择,客观上形成合围。
这种打法隐蔽,追责很难。
光靠讲道理挡不住,能对冲的只有两样,一是把替代渠道铺开,二是让东道国清楚,翻脸的代价高于守住规则的好处。
四份通稿露出温差,小圈子并非铁板一块
四个人坐一起,对华示强是最大公约数,但温差藏不住。
美印澳三家通稿集中谈矿产、人工智能、半导体,台海和南海基本绕开。
唯独日本外务省的通稿,把东海、南海单列,写进反对以武力或胁迫单方面改变现状。
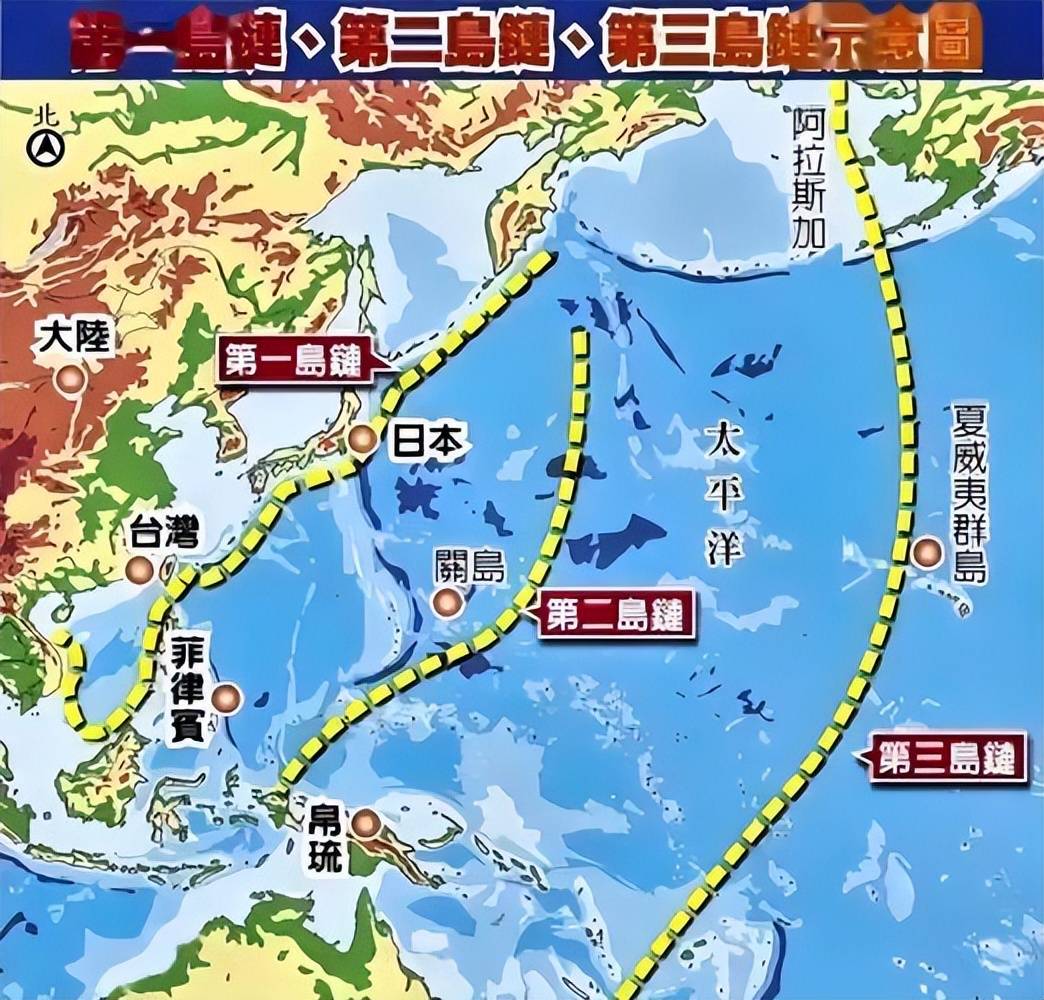
日本在第一岛链最前沿,安全焦虑比谁都具体。
另外三家不想被拖进同一个坑,一落到承诺和成本分摊,裂缝就露出来。
节奏也卡得明白。
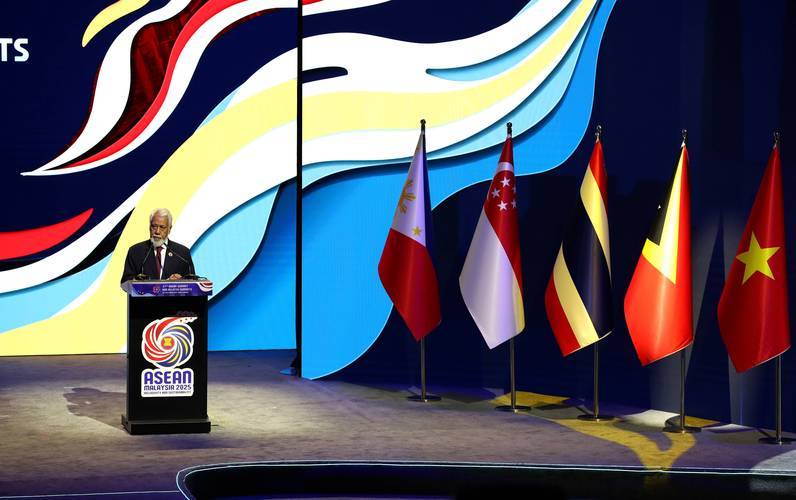
四方领导人峰会定在11月马尼拉东盟峰会期间,是2024年9月之后首次峰会。
紧接着,特朗普转赴深圳出席APEC,与中方双边会晤。
先统一小圈子口径,再带着筹码上门谈。

中方没有沉默。
副外长马朝旭在G20讲得直接,要防止经贸问题政治化、武器化、泛安全化,不能以公平竞争之名行保护主义之实。
对出海企业来说,这轮风波提了个醒。
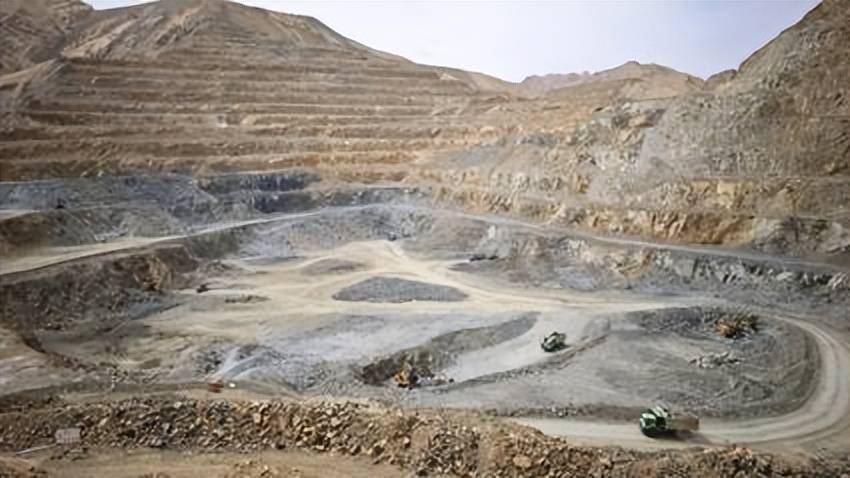
看矿储量和市场空间之外,还得看政策稳不稳、退出渠道清不清楚,预案做在前面。
资源国需要中国的技术、设备和市场,我们也需要稳定原料,关键是让对方明白,反复破坏规则有代价,资本会用脚投票。
在我看来,四方这个组合本身就有天然缝隙,这正是可以着力之处。
四国只在制衡中国这件事上临时合流,核心利益并不一致。
印度不愿被拖进东亚海上冲突,澳大利亚要兼顾对华贸易,美国优先自身产业竞争,日本急着借机制定安全规则。
把它当成铁板一块,并不符合实际,区分对待、分域沟通才更务实。
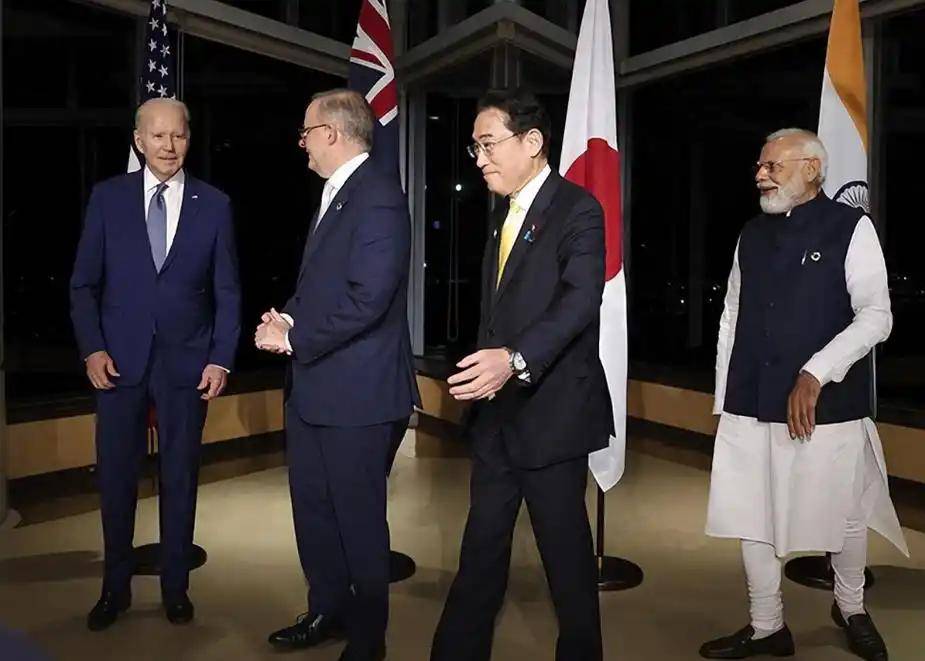
反过来看,四国在矿产上各有短板,美国那1000万美元的回收项目短期内填不上缺口,这份招商清单的说服力,远不如声明写得那么足。
真正着急的是他们,不是我们。
结语
声明不写中国两个字,是算过成本的。

可写不写,动作都在做。
印尼的配额单、津巴布韦的出口禁令、刚果(金)的钴上限,和那1000万美元的回收基金、8500万美元的AI投入、半导体瓶颈清单,是同一张图上的不同笔画。
规则能一夜改写,但十年建起来的产能和供应链关系,不是一纸部长令抹得掉的。
真正决定输赢的,从来不是谁在声明里写了什么。
信源备注


