现在大盘是在涨, 三只松鼠把AI运用到了极致, 可它们的表现反而比市场低了十多个百分点;平台想用AI来重新打造通向消费者的那个流量入口, 结果到现在还是没有做成;虽然效率变高了, 可是增长的速度没有跟上这一进度, 那么这笔账该怎么去算计呢。
01.跑输大盘的AI极致玩家
三只松鼠, 人家把人工智能列为了核心战略, 也就是从选品、定价啊到营销, 这些都是全链路去接入智能工具的, 但是这个时间段里, 他们的营收增速就落后大盘超过12个百分点了, 渠道调整、原料涨价以及平台投入缩减就构成了多重压力的。
你不能把跑输这回事完全归咎于人工智能, 但是它至少向人们说明了很明确的一个事实, 那就是, 即便是把供给端那边的效率做到了极限的状态, 也并不代表着消费者就会因此多下一单。
02.省出的时间填回了琐事
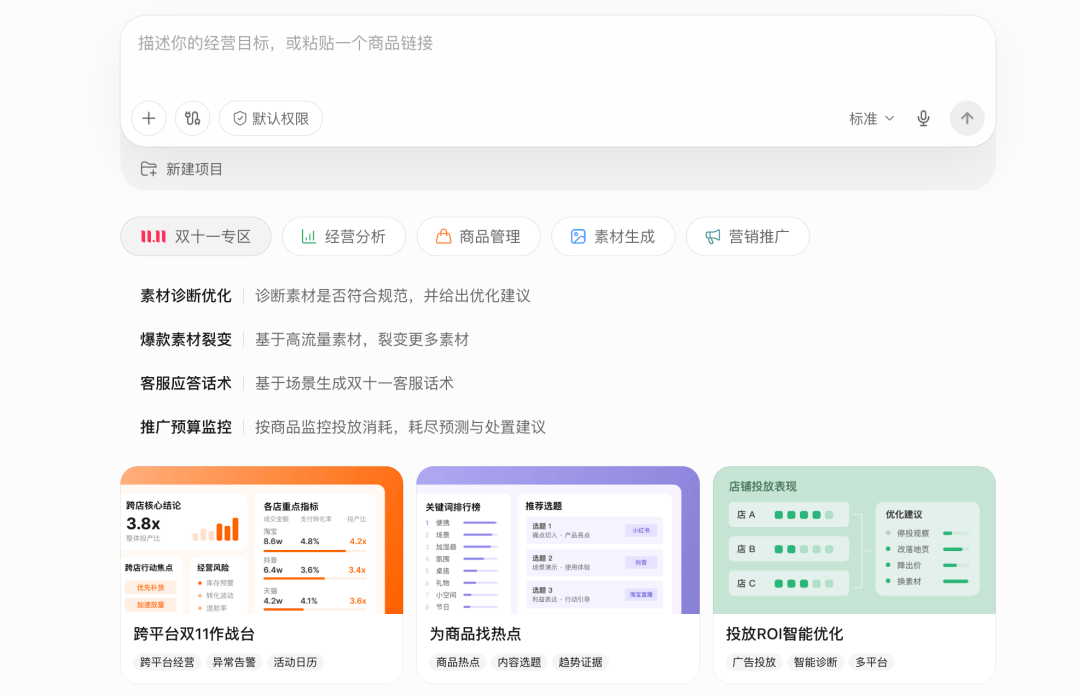
商家刘沛使用天猫和京东提供的AI诊断功能来查看店铺情况, 并且用豆包来做数据的处理方面的工作, 至于活动的提报以及跨月营销排期这些事项, 则是由阿里悟空工具负责的。
这样一来, 制作一套素材所需的时间周期就从原来需要一到两周, 缩短到了只有一天或者两天左右, 这样的情况是当前行业内大家普遍能够感受到的现状。
原本以为能节省出来的那些时间, 最终全都被拿去一直盯着竞争对手的价格了, 还得去处理售后顾客的投诉事儿, 还要去了解各个产品的具体细节, 结果下来, 店里的那点儿资源也就只够维持正常运作而已, 根本就不可能存在什么增量增长的情况。
03.平台工具全在供给端
淘天、京东把AI出图、写文案、智能投放工具摆上桌让商家挑, 拼多多没开AI新闻发布会, 大促报名勾一下就自动覆盖, 全站推广出价交给算法。三家路数不同, 干的都是把货做得更便宜更快。
2025年天猫取消跨店满减, 总裁家洛对这个变化做出了解释, 他提到的核心因素就是为了简单。现在有三家店子的动作是一致的, 这种情况表明靠着复杂的规则去堆积订单的那种老办法, 平台自身也清楚是走不通了。
04.市场缺的不是货是理由
电子商务的普及程度如今已经几乎达到了顶点, 这意味着整个市场步入了一个依靠现有资源进行激烈较量的阶段。从居民整体的消费角度来看, 并不存在那种根本性的大问题, 当下真正缺乏的, 是通过各种有效的方式去激发更多人的购买意愿, 同时让他们增加消费金额的那些必要因素。
在人工智能技术的全力推动下, 供给端的运营效率已经被推到了极致, 然而需求端的表现却停留在原地没有产生实质性的变化。
三只松鼠的成绩没跟上大盘, 刘沛的店铺还能勉强撑着局面, 这两个深浅不一样的案例都说明了同一个道理, 就是效率这个东西, 虽然重要, 但并不是能够保证增长的唯一条件。
05.AI导购流量入口还没跑通
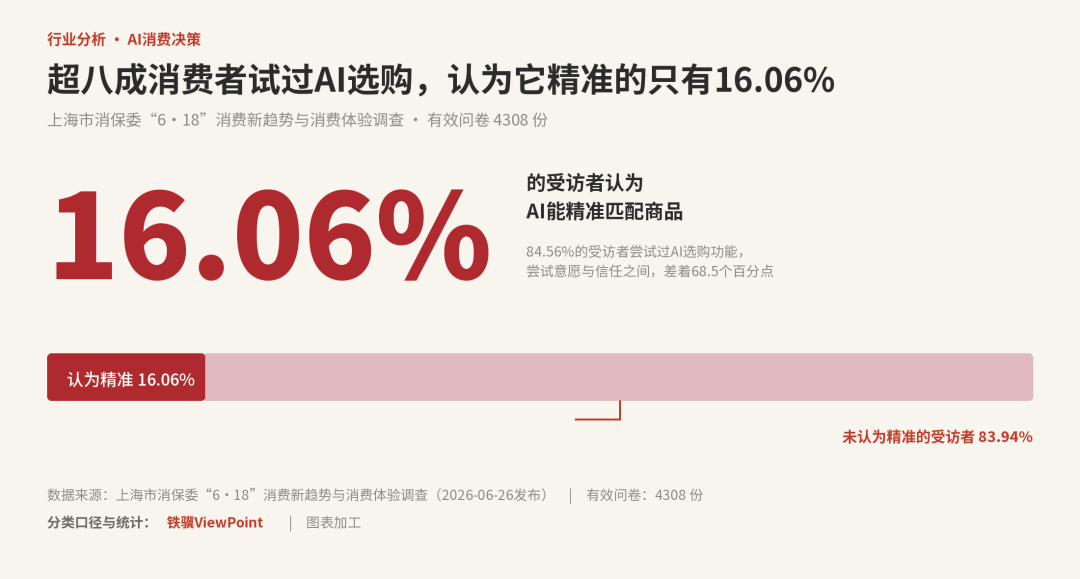
在2025年5月的时间点上, 千问App与淘宝实现了全面打通, 这时候京东也上线了名为东东的AI购物助手, 同时豆包的累计用户规模已经涨到了4.19亿那么多。
在天猫举办的双十一发布会现场, 大概有七成的时长都在围绕AI话题进行讨论。其中, 家洛对这个现象做出了定义, 他认为这背后的最大核心价值在于, 消费者自己还没有想到的需求, 系统也已经提前替他准备好了。
刘沛这边只交出了百分之四十的智能投放工作, 结果在后台根本就看不到那种把用户行为和产品购买联系起来的归因数据, 再加上搜索排名以及商品推荐都是让平台算法来决定的, 所以商家在面对怎么让自己的量变多的时候依然没有什么掌控感。

06.抖音长成自己要颠覆的样子
兴趣电商当初起家, 靠的是一种叫做“货找人”的模式, 意思是说系统里的推荐引擎会代替用户去决定他们能够看见哪些东西。
如今的情况发生了改变, 用户主动进行搜索以及逛商场来完成交易的占比已经超过了四成, 店家直播的销售占比也还在往上走, 这一过程使得该电商平台自己在慢慢长成了它一开始打算要颠覆掉的那个货架形态。
同一个平台里面, 存在着两套关于分流的规则, 这两套规则分别是算法猜你喜欢和商城搜索排名在双11这一期间, 飞鸽智能客服会限时免费开放把投诉纠纷留下让人工处理吧, 那些标准问题就交给AI去解决。
你认为AI导购这一模式要实现真正的闭环运营, 大概还需要多长时间才会完成呢, 非常欢迎大家在评论区里发表一下你自己的看法, 要是你看了之后觉得内容对你有实际帮助的话, 请顺手点个赞, 并且将这条信息分享给你那些也在反复计算、探讨这笔成本账目和投入回报比的同行朋友。